

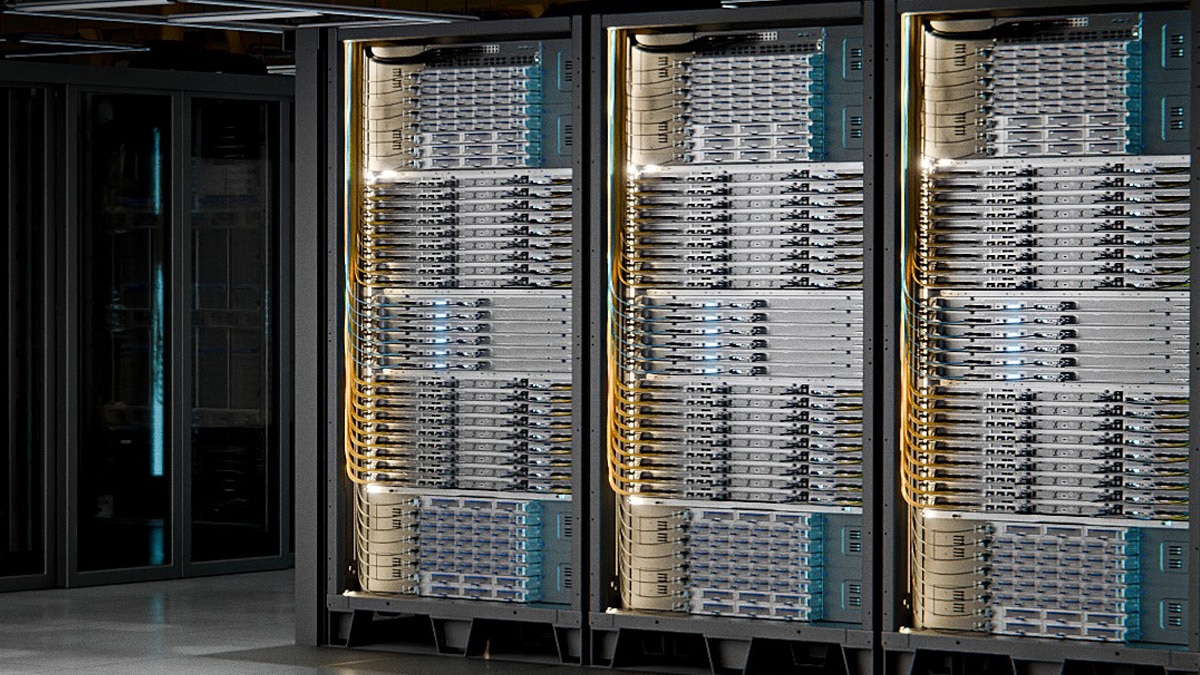
AMD 正在為首款專為 AI 打造的機架級系統 Helios 進行出貨準備,預計年內開始交付客戶。7 月 20 日,微軟表示將在 Azure 資料中心導入 Helios,加入 Meta、OpenAI 與甲骨文的行列。在 NVIDIA 長期獨占的機架級 AI 市場,第一個真正意義上的對手終於出現。
從賣零件到賣整座機架
過去 AI 晶片生意大多是拆開來賣的:GPU、CPU、網路晶片與軟體堆疊各走各的。Helios 走的是另一條路,這四項全部由 AMD 自行供應,並以整座機架為單位設計,連供電與散熱都一併納入。
拆解來看,機架內有 18 層運算托盤,每層搭載 4 顆 Instinct MI455X 加速器與 1 顆第六代 EPYC 處理器(代號 Venice),單一機架的 GPU 合計 72 顆。每層托盤還可容納最多 12 顆網路晶片,採用的是 AMD 於 2022 年併購 Pensando 取得的技術。軟體端則由 ROCm 負責,這是 AMD 對應 NVIDIA CUDA 的開源方案。
Helios 這個名字取自希臘神話中駕著四匹馬拉動太陽橫越天空的神祇。這裡的四匹馬,正是 GPU、CPU、網路與軟體。
更大、更重,也更貴
不過與 NVIDIA 第二代機架 Vera Rubin 相比,Helios 在寬度與重量上都更勝一籌。整座機架最重可達 7,000 磅,換算下來超過 3 公噸,對機房而言,樓板承重已是必須重新評估的課題。
AMD 並未公布價格,但研究機構 Futurum Group 推估單座機架落在 500 萬至 550 萬美元(約 8.1 億至 8.9 億日圓)之間。該機構對 Vera Rubin 的推估為 350 萬至 400 萬美元(約 5.7 億至 6.5 億日圓),換句話說初期投入是 AMD 較高。
※1 美元 = 162 日圓(截至 2026 年 7 月 20 日)
AMD 主打的則是每個 token 的成本與總持有成本。資料中心事業負責人 Forrest Norrod 表示,公司正是聚焦於此,客戶的回饋也證實了成效。執行長蘇姿丰在 5 月時也提到,Helios 在推論處理以及記憶體頻寬與容量方面具備明顯優勢。
微軟為何選它,以及後續發展
微軟計畫以 Helios 支撐自家與 AI 客戶的前沿模型推論,並為 Azure AI 服務提供算力。同時還會推出兩款以 Venice 世代 EPYC 為基礎的新執行個體,一款針對代理式 AI 與資料處理流程,另一款針對半導體設計。客戶端上線時間預計落在 2026 年下半年至 2027 年初。
兩家公司合作已久,Surface 與 Xbox 多年來都採用 AMD 晶片,2023 年微軟也是第一家導入 MI300X 的業者。微軟自研的 Maia 晶片同樣在資料中心運作,因此這次導入與其說是棄 NVIDIA 而去,不如說是刻意保留多個選項。
客戶面同樣擴散得很快。AMD 表示,全球前 10 大 AI 公司中有 8 家在 Instinct GPU 上執行工作負載。Meta 於 2 月提出長期使用最多 6 吉瓦 AMD GPU 的方向,第一步是年內在 Helios 機架上部署 1 吉瓦。印度規模最大的 IT 企業 Tata Consultancy Services 也已確定採用。
從 4.5% 的市占反攻
依 Futurum Group 的資料,NVIDIA 在資料中心 GPU 市場握有超過 95% 的市占,AMD 僅約 4.5%。即便如此,該機構分析師 Daniel Newman 認為 AMD 仍有機會攻上 20% 至 25%,而這個規模對應的是數千億美元等級的營收。
AMD 自身的展望同樣樂觀。公司表示從 2027 年起將在資料中心 AI 事業拿下數百億美元規模的訂單,其中大半來自 Helios。2026 年第 1 季,資料中心部門已占 AMD 營收的多數,年增 57%。
保留態度的聲音也還在。Counterpoint Research 分析師 Neil Shah 認為,AMD 的晶片在硬體層面已與 NVIDIA 並駕齊驅,但真正的勝負手在軟體與最佳化,而 CUDA 的生態系仍然領先。Newman 則丟出另一個問題:AMD 的成長究竟來自技術優勢,還是單純因為算力供不應求,做得出來就賣得掉?
對 AMD 而言,關鍵在於能否把 EPYC 累積下來的伺服器 CPU 信任度延伸到 AI 這一側。資料中心 CPU 市場至今仍由 Intel 領先,但 AMD 一路穩定蠶食。能否在 GPU 端複製同樣的軌跡,首批 Helios 的實際表現就是第一道考驗。
總結
AMD 將於年內出貨首款機架級 AI 系統 Helios,微軟也確定在 Azure 上大規模導入。單座機架整合 72 顆 Instinct MI455X、Venice 世代 EPYC、Pensando 網路方案與 ROCm。價格預期高於 NVIDIA 的 Vera Rubin,但 AMD 主張自己在每 token 成本上更具優勢。目前 AMD 在資料中心 GPU 市場僅約 4.5% 的市占,不過繼 Meta、OpenAI、甲骨文之後微軟也加入,NVIDIA 一家獨大的局面是否鬆動,將是 2027 年前後最值得觀察的重點。



























