

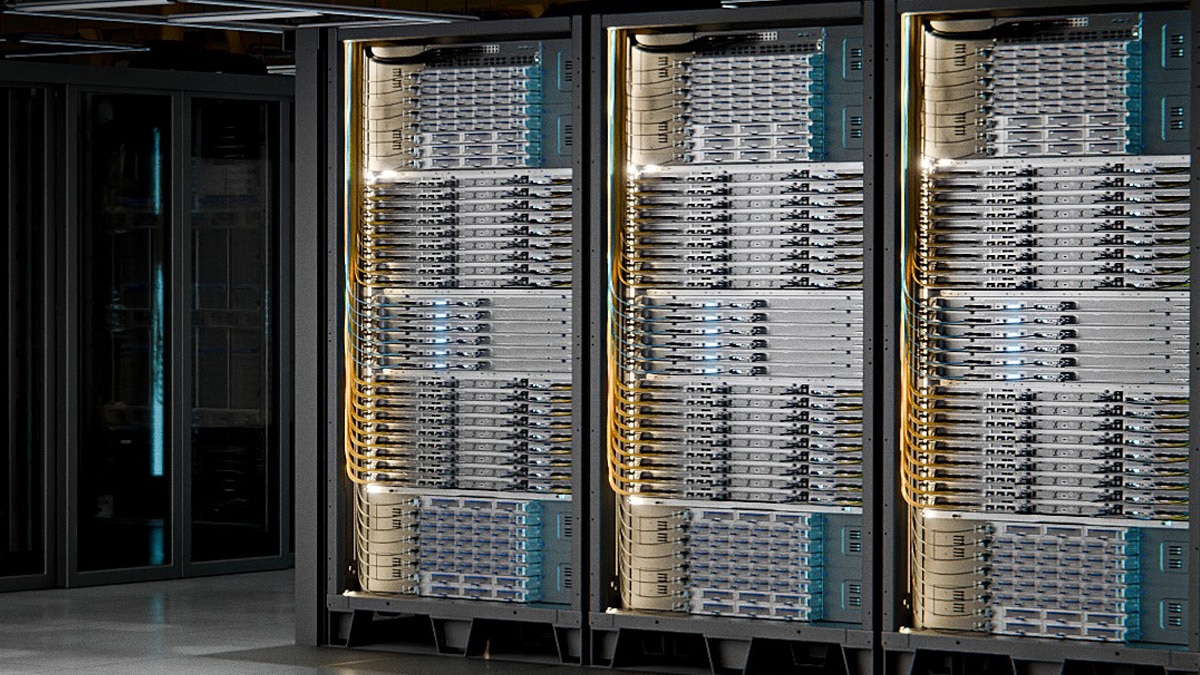
AMD 正在为首款面向 AI 的机架级系统 Helios 做出货准备,预计年内开始向客户交付。7 月 20 日,微软表示将在 Azure 数据中心采用 Helios,加入 Meta、OpenAI 和甲骨文的行列。在英伟达长期独占的机架级 AI 市场上,第一个真正意义上的对手出现了。
从卖零件转向卖整机架
过去 AI 芯片生意基本是分开卖的:GPU、CPU、网络芯片和软件栈各自为政。Helios 走的是另一条路。这四样东西全部由 AMD 自研自供,并按整机架设计,连供电和散热都算在里面。
拆开来看,机架内有 18 层计算托盘,每层配 4 颗 Instinct MI455X 加速器和 1 颗第六代 EPYC 处理器(代号 Venice),单机架 GPU 合计 72 颗。每层托盘还可容纳最多 12 颗网络芯片,用的是 AMD 在 2022 年收购 Pensando 得到的技术。软件方面则由 ROCm 承担,这是 AMD 对标英伟达 CUDA 的开源方案。
Helios 这个名字来自希腊神话中驾四马拉着太阳穿越天空的神祇。这里的四匹马,就是 GPU、CPU、网络和软件。
更大、更重,也更贵
不过和英伟达第二代机架 Vera Rubin 相比,Helios 无论宽度还是重量都更胜一筹。整机架最重可达 7,000 磅,换算下来超过 3 吨,对机房来说,楼板承重已经是必须重新核算的问题。
AMD 没有公布价格,但研究机构 Futurum Group 估计单机架在 500 万至 550 万美元(约 8.1 亿至 8.9 亿日元)之间。该机构对 Vera Rubin 的估价是 350 万至 400 万美元(约 5.7 亿至 6.5 亿日元),也就是说初期投入 AMD 更高。
※1 美元 = 162 日元(截至 2026 年 7 月 20 日)
AMD 主打的是每个 token 的成本和总体拥有成本。数据中心业务负责人 Forrest Norrod 表示,公司正是围绕这一点发力,客户的反馈也印证了效果。CEO 苏姿丰在 5 月也曾提到,Helios 在推理处理以及内存带宽和容量方面具备明显优势。
微软为何选择它,以及接下来会怎样
微软计划用 Helios 支撑自身及其 AI 客户的前沿模型推理,并为 Azure AI 服务提供算力。同时还会推出两款基于 Venice 世代 EPYC 的新实例,一款面向智能体 AI 与数据处理流程,另一款面向半导体设计。客户实例预计在 2026 年下半年至 2027 年初上线。
两家公司的合作由来已久,Surface 和 Xbox 多年来一直采用 AMD 芯片,2023 年微软也是第一家采用 MI300X 的厂商。微软自研的 Maia 芯片同样在数据中心运行,因此这次采用与其说是从英伟达转投他家,不如说是刻意保留多个选项。
客户面也在快速扩大。AMD 表示,全球前 10 家 AI 公司中有 8 家在 Instinct GPU 上运行工作负载。Meta 在 2 月提出长期使用最多 6 吉瓦 AMD GPU 的计划,第一步是年内在 Helios 机架上部署 1 吉瓦。印度最大的 IT 企业塔塔咨询服务也已确定采用。
从 4.5% 的份额反攻
按 Futurum Group 的数据,英伟达在数据中心 GPU 市场占有超过 95% 的份额,AMD 只有 4.5% 左右。即便如此,该机构分析师 Daniel Newman 认为 AMD 完全有机会做到 20% 至 25%,而这个体量对应的是数千亿美元级别的营收。
AMD 自身的预期同样乐观。公司称从 2027 年起将在数据中心 AI 业务上拿下数百亿美元规模的订单,其中大部分来自 Helios。2026 年第一季度,数据中心部门已占据 AMD 营收的多数,同比增长 57%。
质疑的声音也没有消失。Counterpoint Research 分析师 Neil Shah 认为,AMD 的芯片在硬件层面已与英伟达不相上下,但真正决定胜负的是软件和优化,而 CUDA 的生态仍然领先。Newman 则提出另一个问题:AMD 的增长究竟来自技术优势,还是仅仅因为算力供不应求,造出来就有人买?
对 AMD 来说,关键在于能否把 EPYC 积累下来的服务器 CPU 口碑迁移到 AI 这一侧。数据中心 CPU 市场至今仍由英特尔领先,但 AMD 一直在稳步蚕食份额。能否在 GPU 上复制同样的路径,首批 Helios 的实际表现就是第一道考题。
总结
AMD 将在年内出货首款机架级 AI 系统 Helios,微软已确定在 Azure 上大规模部署。单机架集成 72 颗 Instinct MI455X、Venice 世代 EPYC、Pensando 网络方案与 ROCm。价格预计高于英伟达 Vera Rubin,但 AMD 主张自己在每 token 成本上更有优势。目前 AMD 在数据中心 GPU 市场仅有约 4.5% 的份额,不过继 Meta、OpenAI、甲骨文之后微软也加入进来,英伟达一家独大的格局是否会松动,将是 2027 年前后最值得关注的看点。



























